Onlus, la nuova veste al test commercialità e delle variabili Iva e Irap
Fonte: Il Sole 24 Ore di Giuliano Segre Per le Onlus che operano sul mercato l’impresa sociale può rappresentare un possibile approdo, ma restano alcuni nodi fiscali. L’abrogazione del Dlgs 460/1997, dal 2026, impone alle realtà ancora in possesso della qualifica di Onlus una riflessione che coinvolge l’assetto organizzativo e il nuovo inquadramento fiscale. Sarà […]
Franchigia transfrontaliera, pronto il modello per le comunicazioni
Fonte: NT+ fisco di Alessandra Caputo 28 Marzo 2025 Pronto il modello per la comunicazione trimestrale del regime transfrontaliero di franchigia. E’ stato pubblicato il provvedimento prot. n. 155649/2025 che, oltre al modello, ha approvato anche le istruzioni e le specifiche tecniche. Con decorrenza 1° gennaio 2025, il Dlgs 180 del 2024, nel recepire la […]
Imu, agriturismi accatastati come fabbricati rurali
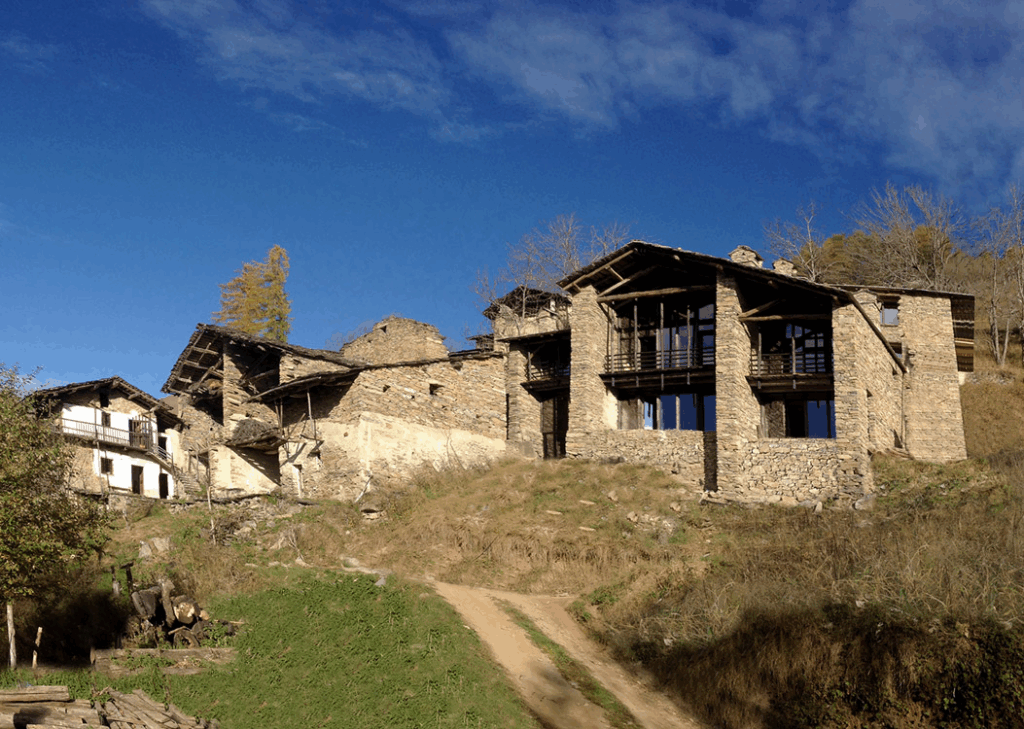
Ville e villette con annotazione di ruralità se destinate all’agriturismo. È questo il principio statuito dall’ordinanza 5458/2025 della Cassazione nel caso di un’attività agrituristica svolta all’interno di un fabbricato accatastato come villa per il quale l’amministrazione finanziaria aveva diniegato l’annotazione di ruralità e conseguentemente l’esenzione da Imu. Il caso trattato riguarda un immobile abitativo iscritto […]
La Tutela dei Lavoratori con Disabilità: L’Importanza della Discriminazione Positiva nel Periodo di Comporto
La recente sentenza del Tribunale di Rovereto ha sollevato importanti questioni in merito alla tutela dei lavoratori con disabilità e al confine tra stato di malattia e condizione di inabilità nel contesto del licenziamento per superamento del periodo massimo di malattia. Il verdetto conferma l’importanza di una disciplina differenziata per garantire l’uguaglianza sul luogo di […]
Esonero contributivo non maggiorato sulla tredicesima
I casi dei dei lavoratori a domicilio, degli operai edili e dei collaboratori domestici di Cristian Callegaro L’importo lordo della tredicesima mensilità costituisce imponibile contributivo e deve essere assoggettato alle normali aliquote in vigore nel mese di erogazione. Parimenti, lo stesso imponibile va assoggettato al calcolo del premio assicurativo Inail. Sull’importo, al netto delle ritenute previdenziali […]